Els rendiments dels bons repunten i França es percep com la baula més feble
Els rendiments dels bons augmenten, en un context d’inflació persistent marcada per la inestabilitat geopolítica, el deteriorament de les finances públiques i un creixement econòmic que es manté resilient. A finals de setembre, els tipus dels bons sobirans van arribar a nivells no vistos en dècades: el bo nord-americà a 10 anys va superar el 5,25%, el Bund alemany va arribar al 3,6% i el bo japonès a 10 anys va tocar el 3%.
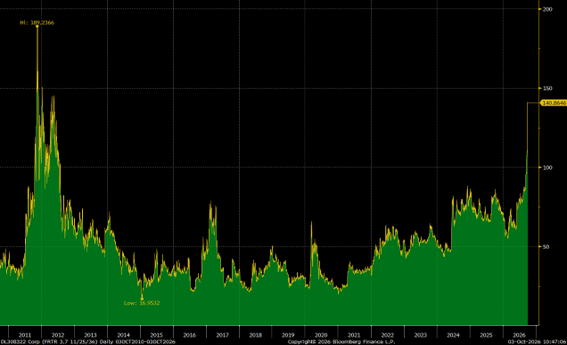
En aquest context, el diferencial entre els bons francesos, coneguts com a OAT, i el Bund alemany a 10 anys es va ampliar fins als 140 pb i es va acostar als màxims vistos el 2011, quan la crisi del deute de l’eurozona va obligar el BCE a invertir. El mercat torna a qüestionar el risc polític i la posició fiscal de França, en un entorn de dèficit elevat, creixement dèbil i deute creixent. Per la seva banda, el Bund continua actuant com a actiu refugi per la percepció que desprèn de seguretat i liquiditat.
Evolució de la prima de risc OAT-Bund amb venciment a 10 anys:
Podria tornar a intervenir el BCE?
No hi ha un nivell predeterminat del diferencial OAT-Bund que obligui automàticament el BCE a intervenir. El principal instrument disponible és el TPI (Transmission Protection Instrument), creat el juliol de 2022, que permet a l’Eurosistema comprar al mercat secundari deute públic d’un país de l’eurozona quan es produeix un deteriorament de les seves condicions de finançament que el BCE considera injustificat i desordenat, i que, a més, amenaça la transmissió de la política monetària.
Un dels criteris per activar el TPI és que el país compleixi unes polítiques fiscals i macroeconòmiques sostenibles. En el cas de França, el fet d’estar sotmesa a un procediment de dèficit excessiu per part de la UE fa que una eventual intervenció del BCE sigui difícil de justificar en aquest marc, llevat que s’observi un contagi més ampli a altres sobirans de l’eurozona.
Quina és la situació fiscal de França?
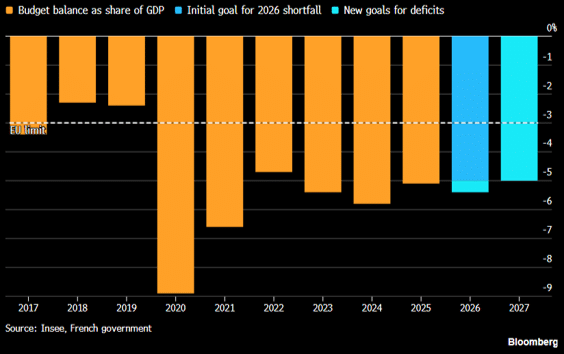
França no va assolir el seu objectiu de dèficit del 5% per al 2026 i es va situar en el 5,4% del PIB. La despesa per pagament d’interessos de deute pot pujar del 2% del PIB fins al 3,6% el 2031. La ràtio deute/PIB ha superat el 110% i pot arribar al 140% el 2036 si no s’apliquen mesures estabilitzadores. Aquestes dades han provocat rebaixes de qualificació a A+ per part de Fitch i S&P (probablement, Moody’s ho rebaixarà al mateix nivell en la seva pròxima revisió).
El govern francès va presentar uns plans per reduir el dèficit pressupostari mitjançant la contenció de la despesa i l’augment dels ingressos fiscals, amb noves mesures per valor de 43.000 milions d’euros per reduir el dèficit fiscal al 5% del PIB el 2027, i amb l’objectiu fixat a assolir el compromís del 3% el 2029. Es preveu que el pla sigui difícil d’aprovar en un parlament dividit que ja ha fet caure diversos primers ministres.
Evolució del dèficit sobre PIB francès i l’objectiu del 5% el 2027.
Quina és la percepció del mercat?
La percepció del risc sobre el deute francès s’està deteriorant i el mercat penalitza França pel seu elevat nivell d’endeutament. Des de començament d’any, el seu deute ha mostrat el pitjor comportament entre els bons sobirans europeus, amb una tendència venedora fins i tot en jornades de recuperació generalitzada de la renda fixa global. La seva prima de risc està actualment per sobre d’Itàlia i Grècia.
Evolució de la prima de risc diferencial a 10 anys entre França, Itàlia, Espanya i Grècia enfront d’Alemanya.
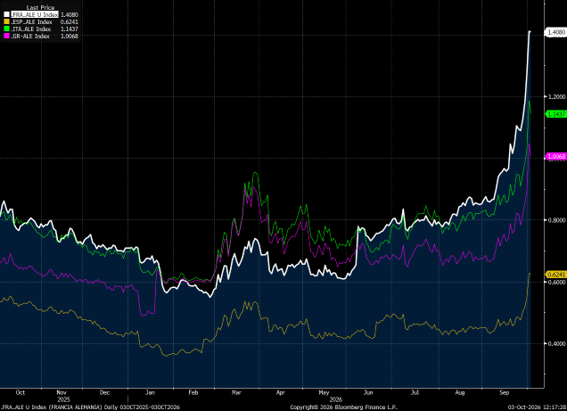
La incertesa augmenta davant l’incompliment dels objectius de dèficit, l’estancament polític i les eleccions presidencials de l’any que ve, que podrien alterar significativament la direcció econòmica del país. Un possible catalitzador per a una millora en el comportament del bo francès seria que el mercat es convencés més que els riscos polítics i fiscals tendiran a reduir-se. En aquest sentit, les negociacions pressupostàries d’octubre seran clau per comprovar si el risc idiosincràtic es comença a moderar.
Tancament de redacció: 9 d’octubre de 2026