Los rendimientos de los bonos repuntan y Francia se percibe como el eslabón más débil
Los rendimientos de los bonos están aumentando en un contexto de inflación persistente, marcada por la inestabilidad geopolítica, el deterioro de las finanzas públicas y un crecimiento económico que se mantiene resiliente. A finales de septiembre, los tipos de los bonos soberanos alcanzaron niveles no vistos en décadas: el bono estadounidense a 10 años superó el 5,25 %, el Bund alemán alcanzó el 3,6 % y el bono japonés a 10 años tocó el 3 %.
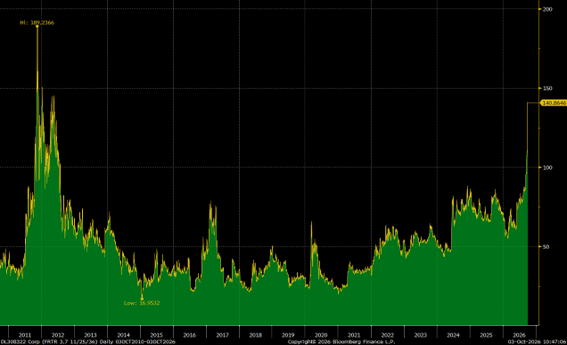
En este contexto, el diferencial entre los bonos franceses, conocidos como OAT, y el Bund alemán a 10 años se amplió hasta los 140 pb, acercándose a los máximos vistos en 2011, cuando la crisis de deuda de la eurozona obligó a intervenir al BCE. El mercado está volviendo a cuestionar el riesgo político y la posición fiscal de Francia, en un entorno de déficit elevado, crecimiento débil y deuda creciente. Por su parte, el Bund sigue actuando como activo refugio por su mayor percepción de seguridad y liquidez.
Evolución de la prima de riesgo OAT-Bund con vencimiento 10 años:
¿Podría intervenir el BCE de nuevo?
No existe un nivel predeterminado del diferencial OAT-Bund que obligue automáticamente al BCE a intervenir. El principal instrumento disponible es el TPI (Transmission Protection Instrument), creado en julio de 2022, que permite al Eurosistema comprar en el mercado secundario deuda pública de un país de la eurozona cuando se produce un deterioro de sus condiciones de financiación que el BCE considere injustificado y desordenado, y que además amenace la transmisión de la política monetaria.
Uno de los criterios para activar el TPI es que el país cumpla con unas políticas fiscales y macroeconómicas sostenibles. En el caso de Francia, el hecho de estar sometida a un procedimiento de déficit excesivo por parte de la UE hace que una eventual intervención del BCE resulte difícil de justificar bajo este marco, salvo que se observe un contagio más amplio a otros soberanos de la eurozona.
¿Cuál es la situación fiscal de Francia?
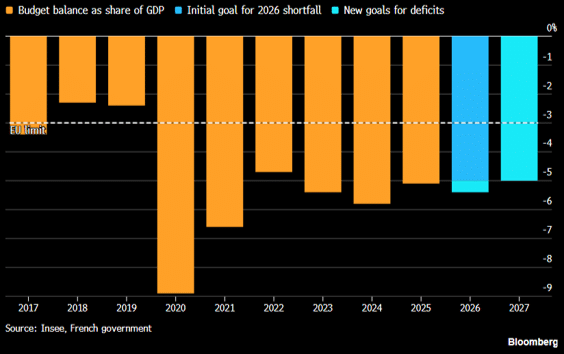
Francia no ha alcanzado su objetivo de déficit del 5 % para 2026, y lo ha situado en el 5,4 % del PIB. El gasto por pago de intereses de deuda se puede elevar del 2 % del PIB hasta el 3,6 % en 2031. La ratio deuda/PIB ha superado el 110 % y puede llegar al 140 % en 2036 si no se aplican medidas estabilizadoras. Estos datos han provocado rebajas de calificación a A+ por parte de Fitch y S&P (Moody’s probablemente la rebaje al mismo nivel en su próxima revisión).
El gobierno francés presentó planes para reducir el déficit presupuestario mediante la contención del gasto y el aumento de los ingresos fiscales, con nuevas medidas por valor de 43.000 millones de euros para reducir el déficit fiscal al 5 % del PIB en 2027 y con el objetivo fijado en alcanzar el compromiso del 3 % en 2029. Se prevé que el plan sea difícil de aprobar en un parlamento dividido que ya ha devorado a varios primeros ministros.
Evolución del déficit sobre PIB francés y el objetivo del 5 % en 2027:
¿Cuál es la percepción del mercado?
La percepción del riesgo sobre la deuda francesa se está deteriorando y el mercado penaliza a Francia por su elevado nivel de endeudamiento. En lo que va de año, su deuda ha mostrado el peor comportamiento entre los bonos soberanos europeos, con una tendencia vendedora incluso en jornadas de recuperación generalizada de la renta fija global. Su prima de riesgo está por encima de Italia y Grecia en la actualidad.
Evolución de la prima de riesgo diferencial a 10 años entre Francia, Italia, España y Grecia frente a Alemania.
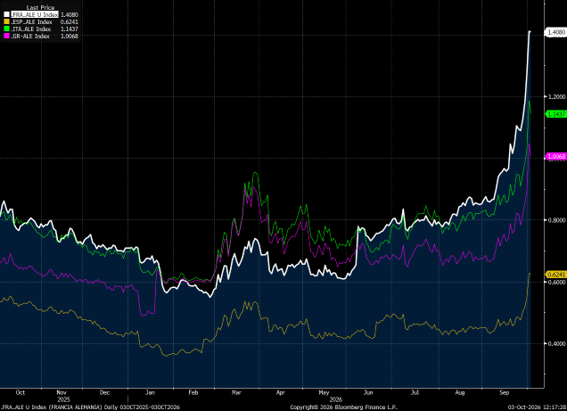
La incertidumbre aumenta ante el incumplimiento de los objetivos de déficit, el estancamiento político y las elecciones presidenciales del próximo año, que podrían alterar de forma significativa la dirección económica del país. Un posible catalizador para una mejora en el comportamiento del bono francés sería una mayor convicción del mercado de que los riesgos políticos y fiscales tenderán a reducirse. En ese sentido, las negociaciones presupuestarias de octubre serán clave para comprobar si el riesgo idiosincrático comienza a moderarse.
Cierre de redacción: 9 de octubre de 2026