Quan el petroli puja, algú acaba pagant la diferència. A vegades és el conductor, que ho veu al sortidor cada cop que omple el dipòsit. D’altres és l’estat, que renuncia a una part dels seus impostos perquè el preu no es dispari. I si aquesta ajuda es paga amb deute, el compte no desapareix, sinó que es queda pendent en els pressupostos dels propers anys. Bona part del que ha passat a Amèrica durant el 2026 té a veure amb com cada país ha decidit repartir aquesta factura.
Gairebé ningú no ho tenia al guió. El WTI, la referència del cru al continent, va començar l’any a prop dels US$60 i acumula una pujada propera al 65%, arrossegat pel conflicte a l’Orient Mitjà i les dificultats per navegar per l’estret d’Ormuz. Els pressupostos de la regió s’havien elaborat amb un barril molt més barat, de manera que a cada govern li va tocar decidir quina part d’aquesta pujada deixava arribar als seus ciutadans.
Reserves Estratègiques de Petroli als EUA
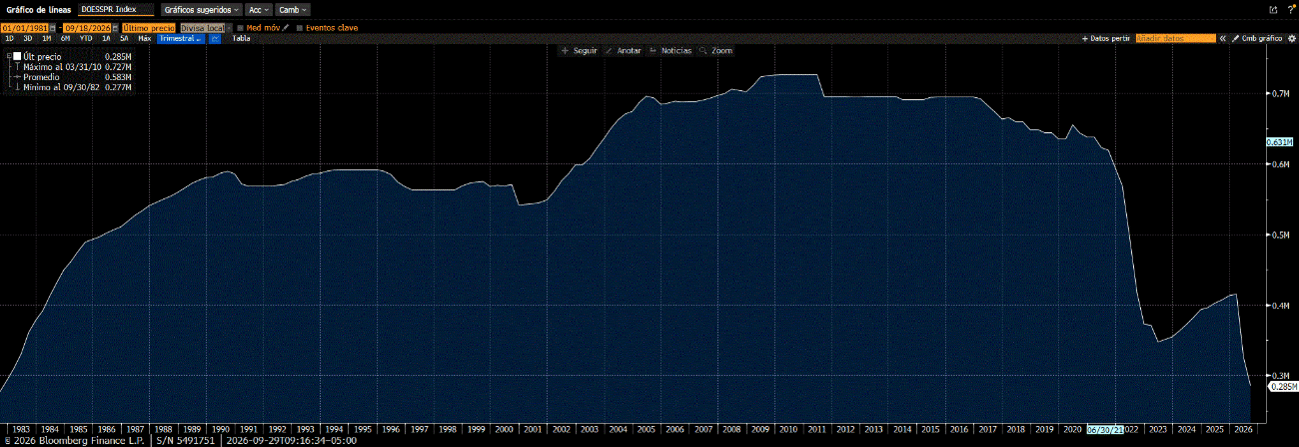
Font: Bloomberg a 29/09/2026
Els Estats Units, el primer productor de petroli del món, van haver de recórrer de nou a les seves reserves estratègiques de petroli per moderar la pujada de preus, fins a arribar al nivell de reserves més baix des de 1982.
Per tenir referències, el galó de gasolina ronda els $4,50, quan fa un any costava uns US$3,20, i el dièsel ha superat el rècord del 2022 fins a acostar-se als $6,50. Els preus generals se n’han ressentit: la inflació va tancar l’agost en el 3,4%, amb la gasolina un 30% més cara que un any abans.
Amb l’economia encara creixent i un mercat laboral sòlid, la Reserva Federal tenia marge per actuar, i ho va fer. Al setembre va apujar els tipus d’interès a la franja del 3,75%–4,00%, la primera pujada en més de tres anys. A més, la mediana de les seves previsions situa el tipus més elevat a final del 2026, cosa que deixa la porta oberta a un altre moviment.
On més s’ha notat el canvi, però, és en els bons. La rendibilitat del bo del Tresor nord-americà a deu anys ha superat el 5,25%, un nivell que no es veia des de feia gairebé dues dècades. Si ens hi aturem a pensar, té força lògica. Qui presta els seus diners a deu anys vol que la inflació no se li mengi la rendibilitat pel camí, i amb l’energia empenyent els preus, en demana més a canvi. A això s’hi afegeix un mercat que ja descompta una Fed més exigent i la inquietud per la mida del deute federal.
Aquest bo és la base sobre la qual es construeix gairebé tot el crèdit. La hipoteca mitjana a 30 anys ha arribat a superar el 7,5%, davant del 6,30% de fa un any, i les empreses que necessiten finançar-se es troben amb un panorama semblant.
Hipoteca mitja a 30 anys als EUA
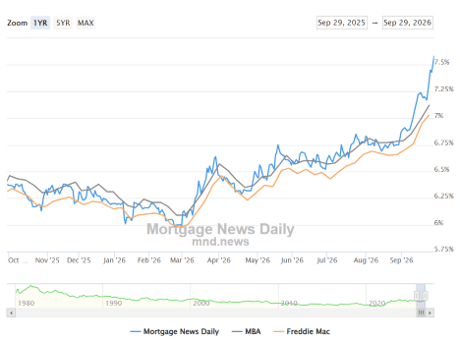
Font: www.mortgagenewsdaily.com/mortgage-rates/30-year-fixed
Per a l’Amèrica Llatina, tot això té una lectura molt concreta. Els països de la regió es financen pagant un diferencial sobre el bo nord-americà, de manera que quan aquest puja, el seu deute també s’encareix. Els governs que van contenir el preu del combustible endeutant-se ho van fer quan tot apuntava a tipus més baixos, i avui aquest deute costa més del previst. La factura que semblava invisible comença a treure el cap en el pagament d’interessos, i la seva quantitat final dependrà de quant de temps es mantingui el petroli en aquests nivells.
Tancament de redacció: 9 d’octubre de 2026