Cuando el petróleo sube, alguien acaba pagando la diferencia. A veces es el conductor, que lo ve en el surtidor cada vez que llena el depósito. Otras veces es el estado, que renuncia a parte de sus impuestos para que el precio no se dispare. Y si esa ayuda se paga con deuda, la cuenta no desaparece, sino que se queda esperando en los presupuestos de los próximos años. Buena parte de lo que ha pasado en América en 2026 tiene que ver con cómo cada país ha decidido repartir esa factura.
Casi nadie lo tenía en el guion. El WTI, la referencia del crudo en el continente, empezó el año cerca de los US$60 y acumula una subida próxima al 65%, arrastrado por el conflicto en Oriente Medio y las dificultades para navegar por el estrecho de Ormuz. Los presupuestos de la región se habían hecho con un barril mucho más barato, así que a cada gobierno le tocó decidir cuánto de esa subida dejaba llegar a sus ciudadanos.
Reservas Estratégicas de Petróleo en EEUU
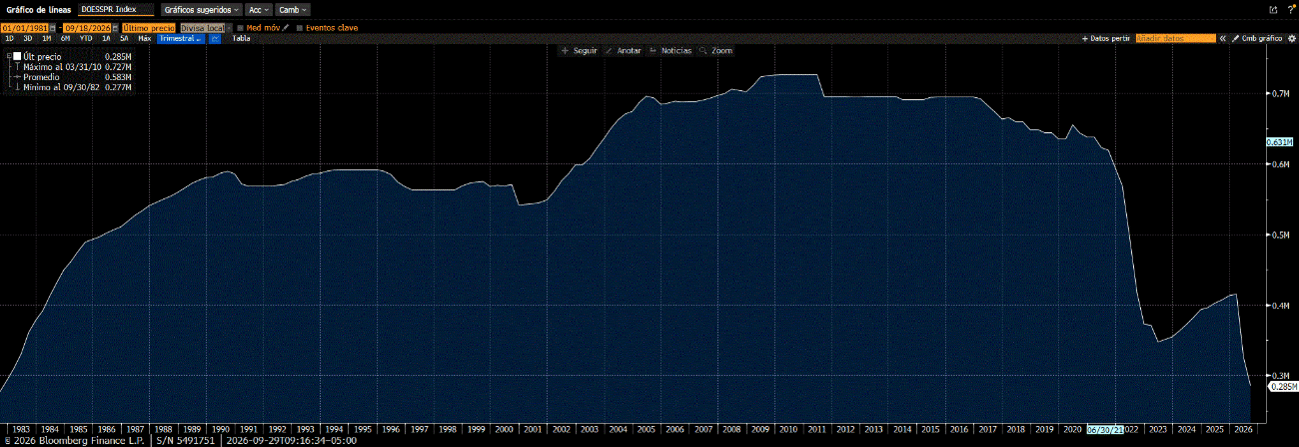
Fuente: Bloomberg a 29/09/2026.
Estados Unidos, el mayor productor de petróleo del mundo, tuvo que usar de nuevo sus reservas estratégicas de petróleo, para moderar la subida de precios, llegando al nivel más bajo de reservas desde 1982.
Para tener referencias, el galón de gasolina ronda los $4,50, cuando hace un año costaba unos US$3,20, y el diésel ha superado el récord de 2022 hasta acercarse a los $6,50. Los precios generales lo han acusado: la inflación cerró agosto en el 3,4%, con la gasolina un 30% más cara que un año antes.
Con la economía todavía creciendo y un mercado laboral sólido, la Reserva Federal tenía margen para actuar, y lo hizo. En septiembre subió los tipos al rango del 3,75%–4,00%, la primera subida en más de tres años. Además, la mediana de sus previsiones sitúa el tipo más elevado a final de 2026, lo que deja la puerta abierta a otro movimiento.
Donde más se ha notado el cambio, sin embargo, es en los bonos. La rentabilidad del Tesoro estadounidense a diez años ha superado el 5,25%, un nivel que no se veía desde hacía casi dos décadas. Si lo paramos a pensar, tiene bastante lógica. Quien presta su dinero a diez años quiere que la inflación no se coma su rentabilidad por el camino, y con la energía empujando los precios pide más a cambio. A eso se suma un mercado que ya descuenta una Fed más exigente y la inquietud por el tamaño de la deuda federal.
Ese bono es la base sobre la que se construye casi todo el crédito. La hipoteca media a 30 años ha llegado a superar el 7,5%, frente al 6,30% de hace un año, y las empresas que necesitan financiarse se encuentran con un panorama parecido.
Hipoteca media a 30 años en EEUU
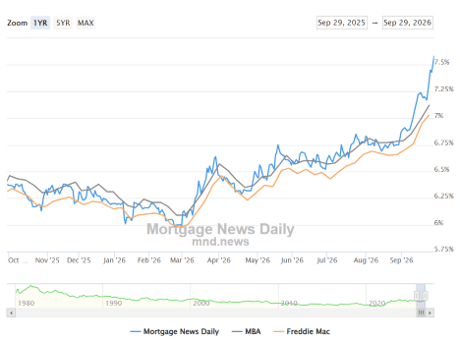
Fuente: www.mortgagenewsdaily.com/mortgage-rates/30-year-fixed
Para América Latina, todo esto tiene una lectura muy concreta. Los países de la región se financian pagando un diferencial sobre el bono estadounidense, de modo que cuando este sube, su deuda también se encarece. Los gobiernos que contuvieron el precio del combustible endeudándose lo hicieron cuando todo apuntaba a tipos más bajos, y hoy esa deuda cuesta más de lo previsto. La factura que parecía invisible empieza a asomar en el pago de intereses, y su tamaño final dependerá de cuánto tiempo se mantenga el petróleo en estos niveles.
Cierre de redacción: 9 de octubre 2026