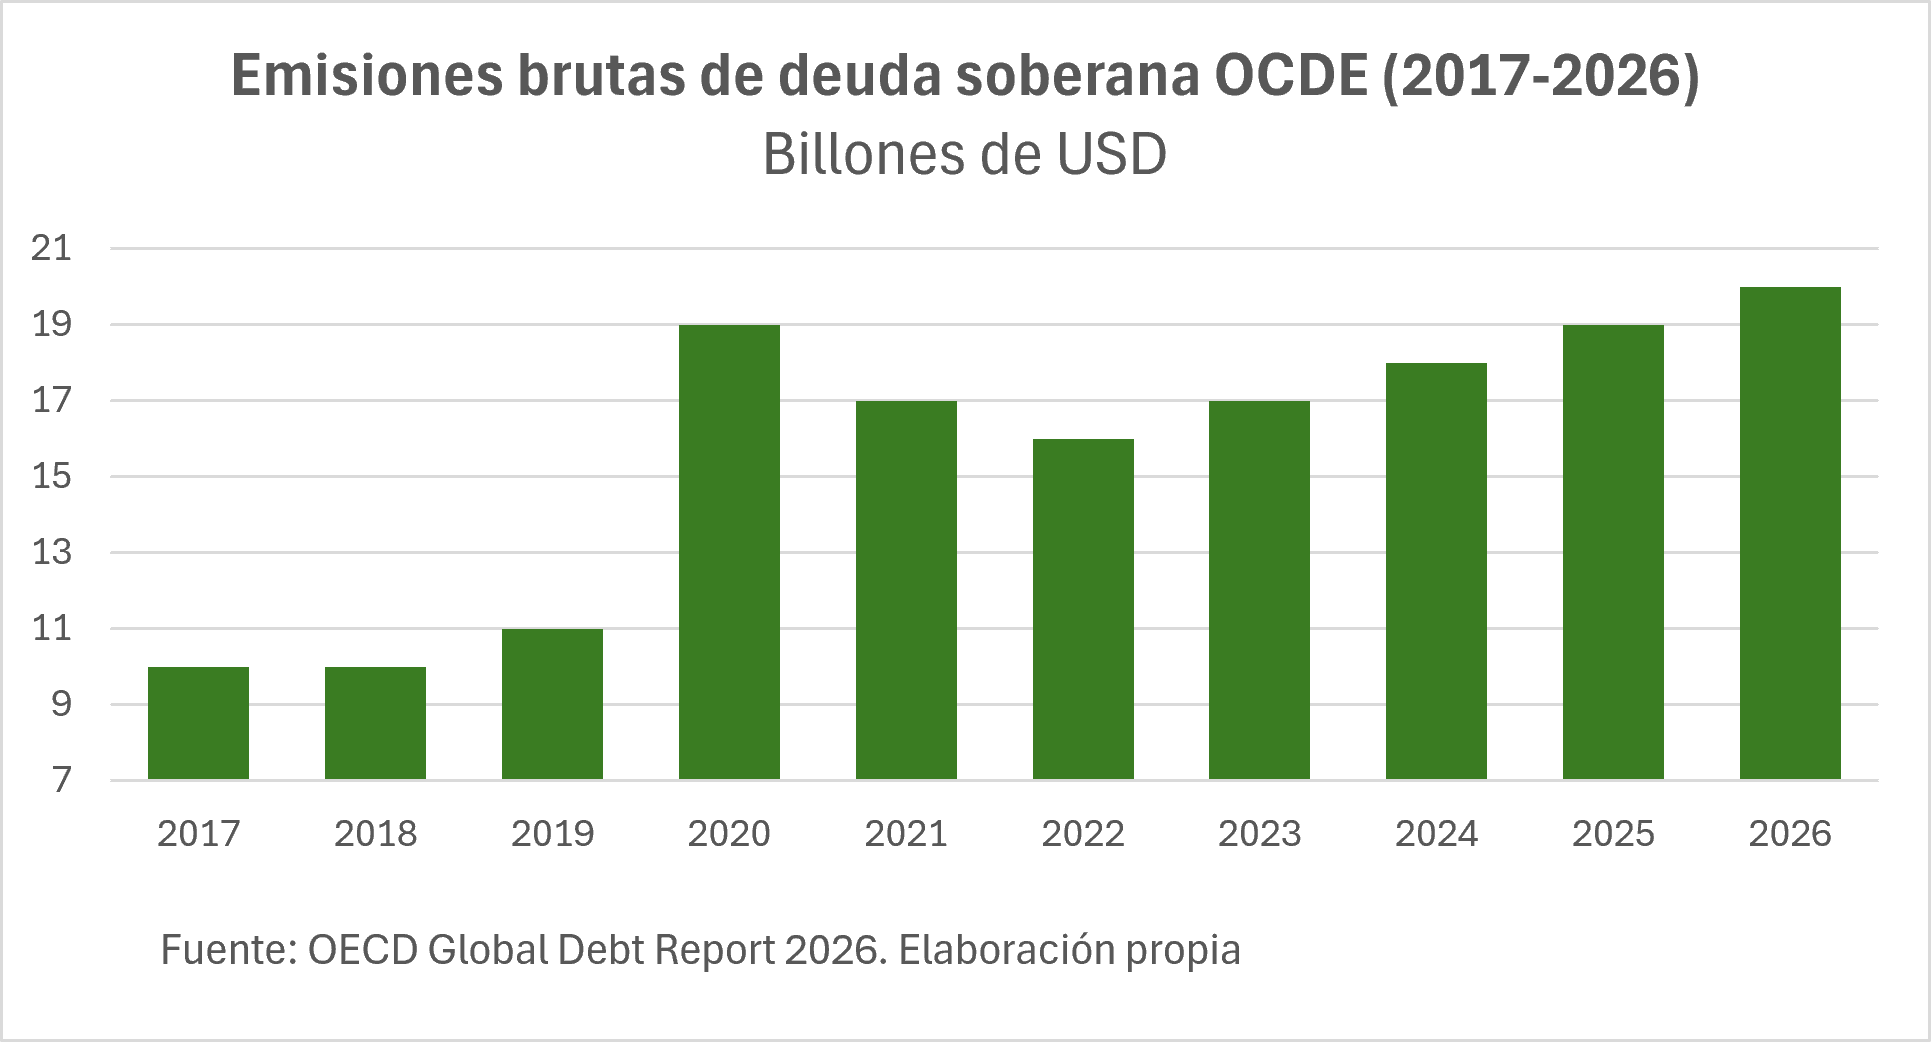
Durante los últimos años, los mercados han vivido pendientes de cada dato de inflación y de cada palabra pronunciada por la Reserva Federal o el BCE. Sin embargo, existe una cuestión que probablemente tendrá un impacto muy relevante sobre la evolución de los mercados en la próxima década y que está recibiendo menos atención, el volumen de deuda que los gobiernos tendrán que colocar entre los inversores.
La pandemia disparó los déficits públicos, pero lo más llamativo es que, una vez superada la emergencia sanitaria, estos no han regresado a niveles previos. Estados Unidos continúa registrando desequilibrios fiscales propios de una economía en recesión pese a encontrarse cerca del pleno empleo. Europa, por su parte, afronta simultáneamente el reto de financiar la transición energética, reforzar el gasto en defensa y atender las crecientes necesidades derivadas del envejecimiento de la población.
La consecuencia es evidente, las necesidades de financiación soberana siguen aumentando y todo apunta a que continuarán haciéndolo durante los próximos años.
Hasta hace relativamente poco tiempo, esta situación habría sido manejable. Los bancos centrales actuaban como compradores incondicionales de deuda pública. La expansión cuantitativa permitió absorber gran parte de las emisiones realizadas tras la crisis financiera y posteriormente durante la pandemia. Ese apoyo ya no existe.
La Reserva Federal ha reducido de forma significativa el ritmo de crecimiento de su balance. El BCE ha seguido una estrategia similar. Y los grandes compradores internacionales, especialmente algunos bancos centrales asiáticos, tampoco muestran hoy el mismo apetito que hace una década.
Esto obliga a plantear una pregunta incómoda, si los gobiernos necesitan emitir cada vez más deuda y los compradores estructurales están desapareciendo, ¿quién absorberá toda esa oferta?
La respuesta probablemente sea el sector privado. Fondos de inversión, aseguradoras, fondos de pensiones y ahorradores particulares tendrán que desempeñar un papel cada vez más relevante. Pero existe una diferencia fundamental respecto al comprador público, los inversores privados tienen sensibilidad al precio. Compran, pero exigen una rentabilidad acorde al riesgo asumido.
Por eso, más allá de las decisiones puntuales de los bancos centrales, el mercado parece estar empezando a exigir una compensación mayor para financiar unos niveles de endeudamiento cada vez más elevados.
Para los inversores, el cambio de régimen es importante. Durante más de una década se asumió que los tipos de interés estructuralmente bajos eran la norma. Hoy esa hipótesis resulta mucho menos evidente. Un mundo con déficits persistentes, elevada emisión de deuda y compradores más exigentes es un mundo en el que los bonos pueden seguir ofreciendo rentabilidades atractivas, pero también uno en el que las valoraciones de muchos activos financieros deberán adaptarse a un coste del capital más elevado.
En definitiva, la pregunta es quién estará dispuesto a financiar el creciente endeudamiento de los gobiernos y a qué precio. De la respuesta dependerá buena parte del comportamiento futuro de los mercados.
Artículo publicado en Funds People el 23.10.2026