
Creand Wealth & Securities S.A: Nouveau nom, mêmes services intégrés d’asset servicing
Entretien avec Carlos Fernández-Rubíes, CEO de Creand Wealth & Securities S.A., et Sébastien Leleu, Chief Strategy Officer de Creand Wealth & Securities S.A., publié dans Paperjam.
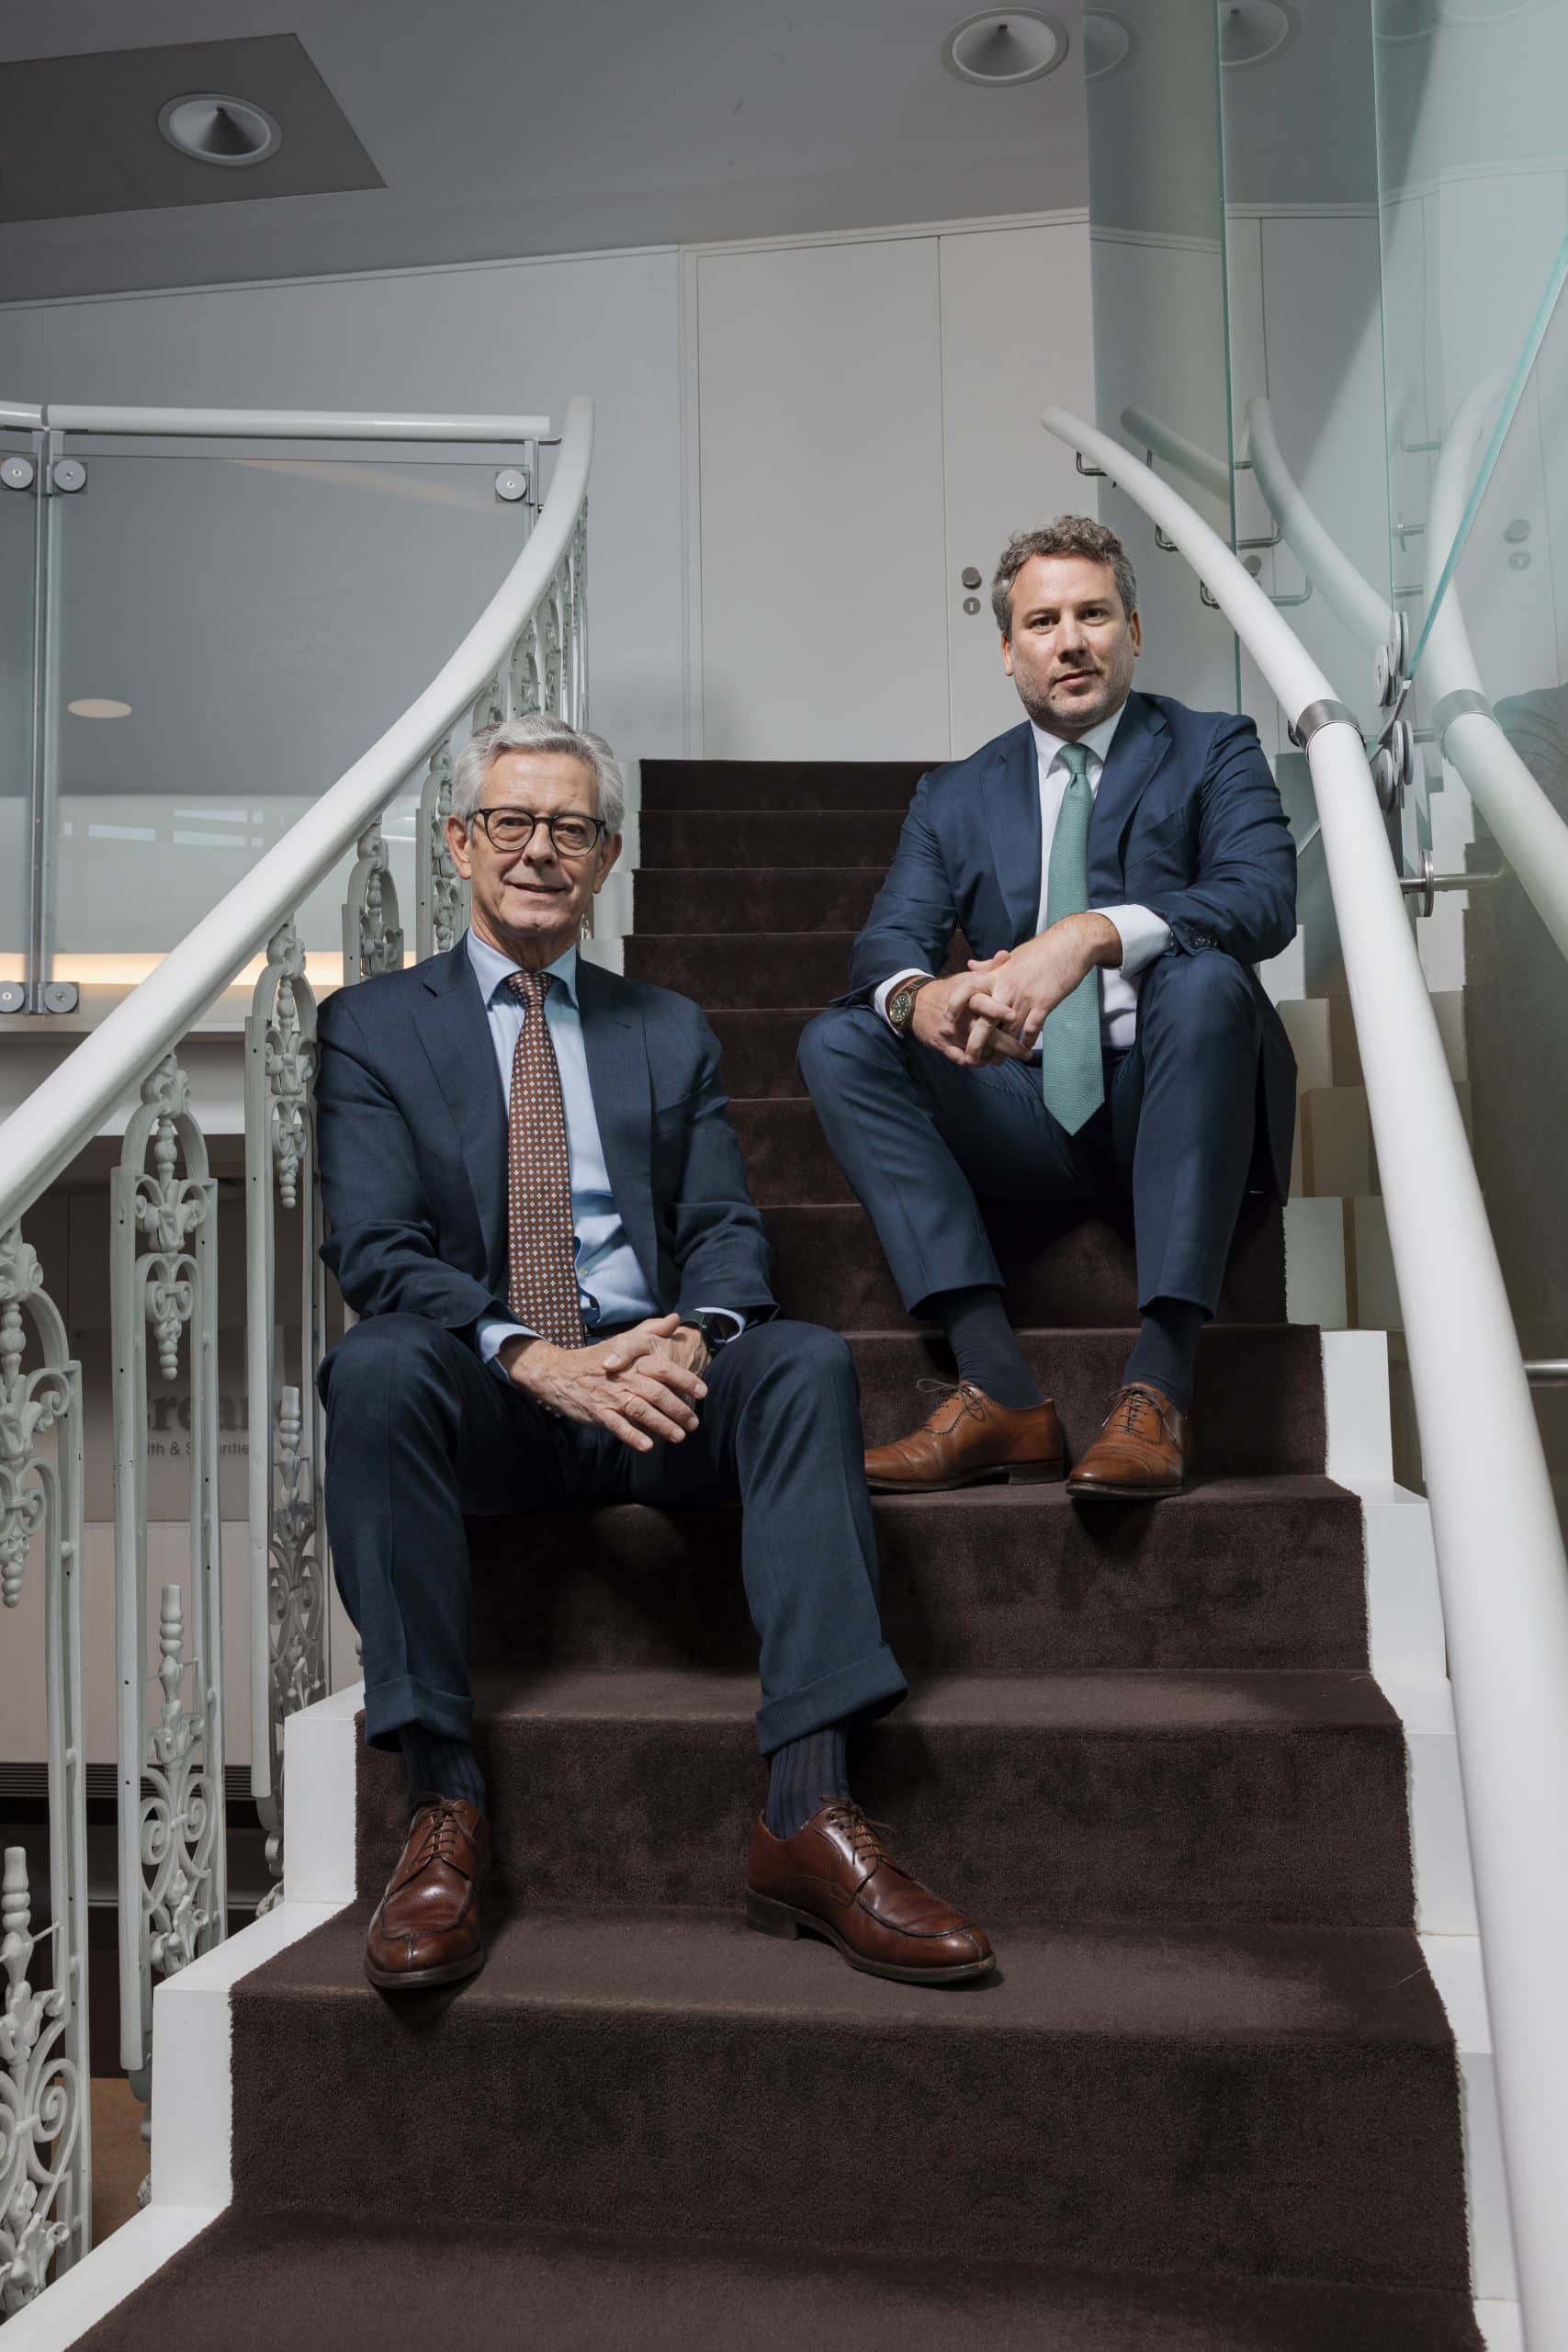
Le 1er novembre, Banque de Patrimoines Privés S.A. Luxembourg changera de dénomination sociale pour devenir Creand Wealth & Securities S.A., conformément à sa marque commerciale. Deux dirigeants expliquent comment l’entité poursuivra ses activités sans changement, en conservant la même chaîne complète de services d’asset servicing et la même approche centrée sur le client.
Banque de Patrimoines Privés est largement connue et appréciée sur le marché. Pourquoi avoir décidé de changer de nom ?
Carlos Fernández-Rubíes, CEO de Creand Wealth & Securities S.A. : Comme le suggère notre ancien nom, nous avons commencé nos activités dans le private banking. Mais depuis plusieurs années, nous proposons une gamme complète de services d’asset servicing. Ce changement de nom ne fait qu’officialiser une évolution déjà engagée sur le plan commercial en 2021, lorsque nous avons commencé à opérer publiquement sous la marque Creand Wealth & Securities.
Ce changement aura-t-il des conséquences sur les services, les contrats ou vos équipes ?
Sébastien Leleu, Chief Strategy Officer de Creand Wealth & Securities S.A. : Absolument aucune. Notre licence bancaire, l’entité juridique elle-même, nos actionnaires, nos services, nos collaborateurs ainsi que l’ensemble de nos engagements envers nos clients et partenaires restent inchangés.
Comment décririez-vous votre évolution, du private banking à l’acteur que vous êtes aujourd’hui ?
CFR: Notre structure actuelle a vu le jour en 2011, lorsque Crèdit Andorrà a acquis Banque BPP et l’a rebaptisée Banque de Patrimoines Privés S.A. Pendant longtemps, le wealth management constituait la partie la plus visible de nos activités, celle qui était directement en contact avec les clients. C’est donc cette identité qui s’est imposée, alors même que notre activité évoluait.
Nous avons développé nos capacités de depositary en 2015, renforcé nos services de central administration en 2017, puis élargi notre plateforme aux corporate services, au cash management et au brokerage. Nous nous sommes ensuite concentrés sur les private assets, un domaine dans lequel notre modèle intégré, fondé sur la proximité avec les clients, prend tout son sens. Aujourd’hui, l’asset servicing représente la majeure partie de notre activité, avec 20 milliards d’euros d’actifs cumulés sous depositary et administration.
Le private banking fait-il toujours partie de vos activités principales ?
CFR: Le wealth management reste un véritable atout et un facteur de différenciation important, mais il constitue désormais l’un de nos six métiers intégrés, et non plus l’ensemble de notre identité. Cela étant, notre approche client, notamment l’attention individuelle que nous accordons à chacun, notre flexibilité et notre capacité à proposer des solutions sur mesure, reste profondément inspirée de notre expérience dans le private banking.
L’orientation client est l’une des quatre valeurs qui guident notre stratégie, aux côtés du bespoke banking, d’une approche technology-driven et de notre positionnement en tant que one-stop shop. À mesure que nous avons développé nos activités d’asset servicing, nous avons mis en place un modèle de gouvernance qui préserve cette proximité, plutôt que d’adopter une approche standardisée, souvent associée à la croissance. Pour un même client, les mêmes équipes de relationship managers interviennent sur l’ensemble des services, et les solutions sont élaborées en fonction de ses besoins réels. En résumé, nous avons conservé les réflexes du private banking tout en les appliquant à une plateforme de services beaucoup plus large.
Comment la technologie vous a-t-elle permis de passer d’un modèle bancaire traditionnel à une plateforme intégrée au service des clients privés et institutionnels ?
SL: Nous avons toujours abordé nos services en plaçant la technologie au premier plan. Dès 2014, nous avons choisi Avaloq comme core banking system et avons été les premiers utilisateurs de Depowise, qui nous a apporté des outils technologiques de pointe pour l’exercice de nos missions de depositary. Plus récemment, nous avons étendu notre plateforme NeoXam GP4 afin de prendre en charge les private assets, parallèlement aux structures traditionnelles.
Le marché luxembourgeois peut sembler très concurrentiel, notamment en raison de la présence de grands acteurs. Qu’est-ce qui vous distingue ?
CFR: Lorsque nous nous sommes lancés dans cette activité, le marché était principalement occupé par de grandes banques spécialisées dans les UCITS, fonctionnant selon un modèle très standardisé et axé sur les volumes. Nous avons choisi une autre voie. Plutôt que de rivaliser sur la taille, nous avons décidé d’adopter une approche sélective et de nous concentrer sur les clients et les structures pour lesquels notre flexibilité, notre proximité et notre modèle intégré peuvent réellement faire la différence.
Cette approche est particulièrement pertinente dans le domaine des private assets, où les structures sont généralement plus complexes et où les clients apprécient un accompagnement davantage personnalisé. Notre compétitivité repose sur les enseignements tirés du private banking : placer le client au centre de nos préoccupations, faire preuve de flexibilité et lui apporter ce dont il a réellement besoin, plutôt que de chercher à lui vendre d’autres services.
Pouvez-vous décrire la chaîne complète de services d’asset servicing que vous proposez ? Pourquoi est-il important pour les clients que tous ces services soient réunis au sein d’une même entité ?
SL: Notre chaîne de valeur couvre six lignes de métiers intégrées : depositary & custody, central administration, corporate services, cash management & brokerage, financing et wealth management. L’ensemble s’appuie sur une plateforme digitale.
Le fait de réunir tous ces services au sein d’une seule entité disposant d’une licence bancaire, plutôt que de les répartir entre plusieurs prestataires, permet d’éliminer la complexité opérationnelle et les difficultés de gouvernance qu’engendre une organisation faisant intervenir plusieurs fournisseurs. Une seule entité réglementée signifie une relation unique, un interlocuteur responsable et une prise de décision plus rapide. Notre vision globale de chaque client nous permet de nous adapter rapidement, qu’il s’agisse d’ouvrir un compte pour un nouveau véhicule d’investissement ou de répondre à un besoin de financement à court terme.
Pour un fund manager ou un investisseur institutionnel, quel est l’avantage de travailler avec vous plutôt qu’avec plusieurs prestataires ?
SL: L’étendue de nos services est importante, mais ce qui compte davantage encore, c’est la manière dont ils fonctionnent au sein d’un environnement unique et intégré. C’est particulièrement précieux dans le domaine des private assets, qui implique des structures, des cash flows, des dispositifs de gouvernance et des exigences opérationnelles plus complexes.
Faire appel à plusieurs prestataires multiplie inévitablement les interlocuteurs avec lesquels le client doit échanger. Notre modèle permet à un gestionnaire de centraliser l’ensemble de ses besoins auprès d’un seul établissement, réduisant ainsi considérablement cette complexité. Il garantit également un alignement complet des intérêts, puisqu’une seule entité assume la responsabilité de bout en bout, plutôt que plusieurs prestataires intervenant chacun sur une partie des opérations. Proposer de nombreux services sous un même toit n’est pas le plus difficile. Le véritable enjeu consiste à faire en sorte qu’ils fonctionnent réellement ensemble, au service du client.
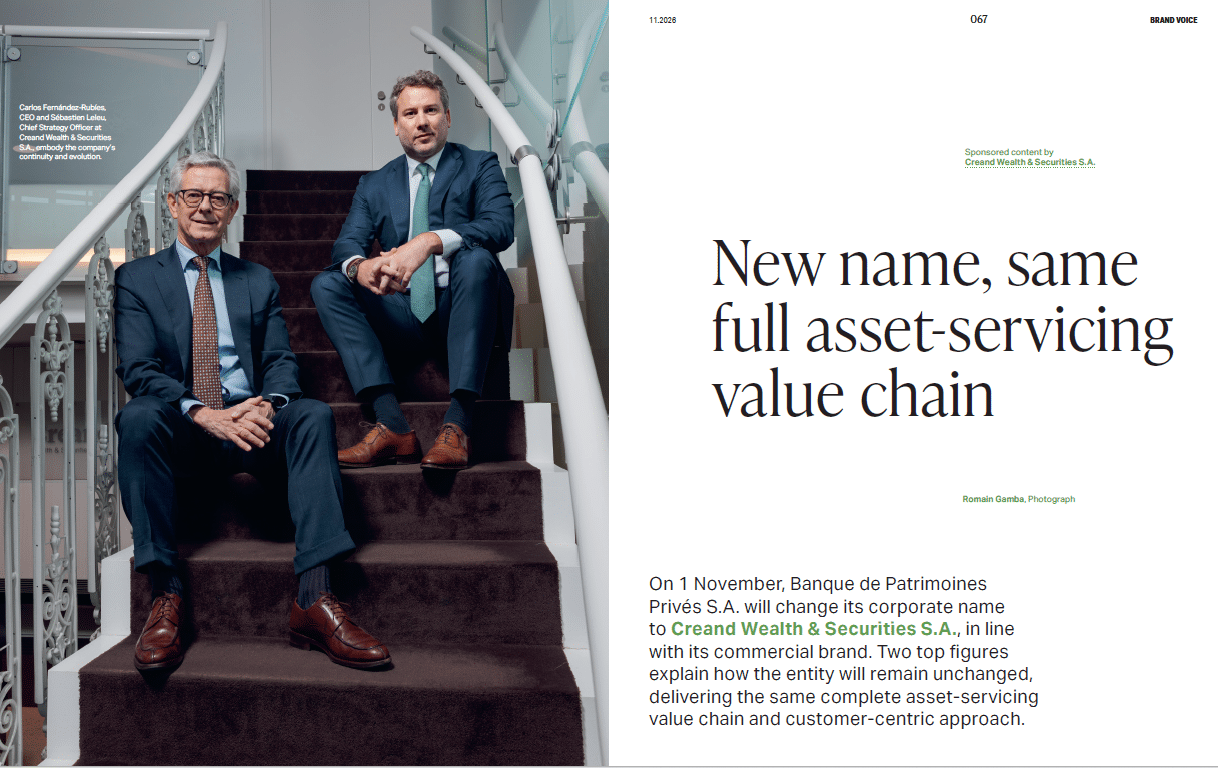
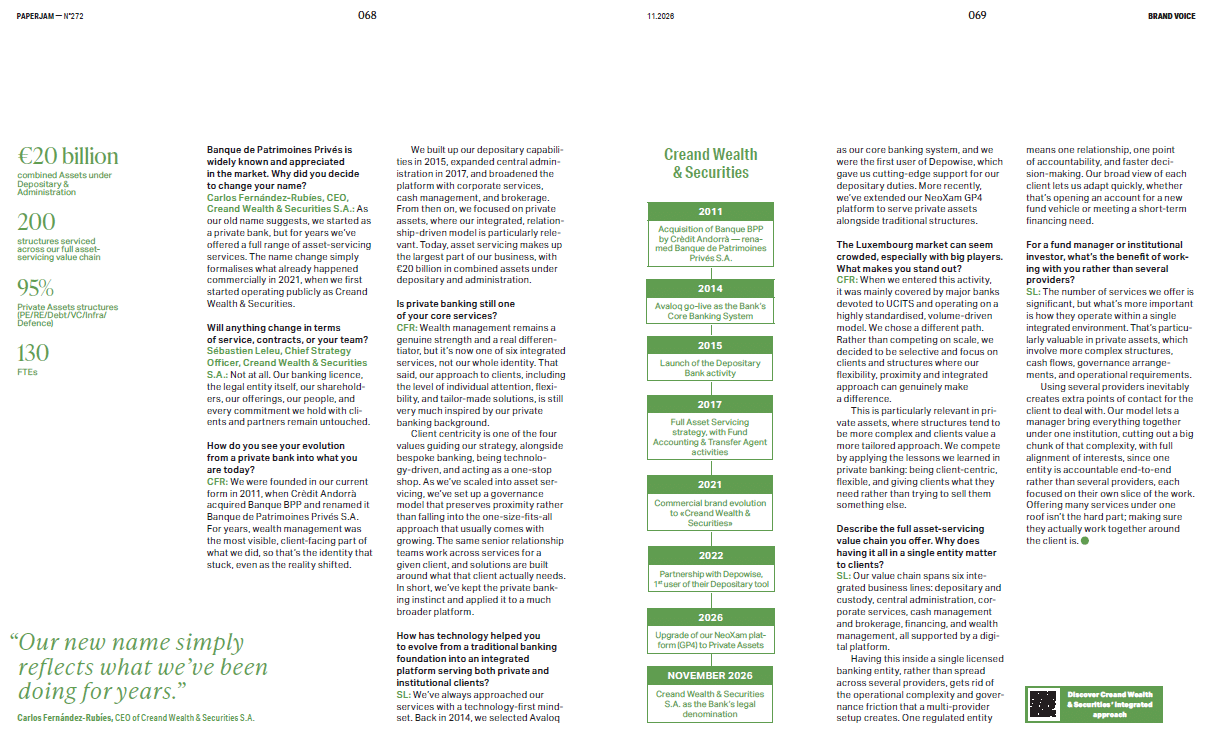
Photo: @Romain Gamba, Paperjam
Article publié dans Paperjam le 14/10/26